Ecco il tuo calcolatore.
Prendi la proposta che ti ha fatto la banca e inserisci importo, durata e tasso. Poi muovi l'ultimo cursore: è lo sconto sullo spread che potresti ottenere trattando. Nelle simulazioni del corso, solo facendo la ricerca nel modo giusto si arriva a circa 0,50 punti in meno.
Ti ho mandato il link a questa pagina anche via email, così puoi ritrovarla quando arrivano nuovi preventivi.
Calcolo con ammortamento alla francese, a solo scopo didattico. Le spese di istruttoria (spesso fra l'1% e il 2% dell'importo) sono escluse, e anche quelle si possono trattare.
Quel numero non è teoria. È quanto ti costa firmare senza trattare.
Ciao,
se hai inserito i dati della proposta che hai in mano, hai appena visto una cosa che in filiale nessuno ti mostra: quanto vale, in euro, qualche decimale di spread.
Con i numeri che hai inserito sono — di interessi in meno. Cioè — al mese che resterebbero a te invece che alla banca, ogni mese, per —.
Te lo dico perché ci sono passata. La prima volta che sono entrata in banca per un mutuo mi hanno detto di no. Poi un'altra banca, poi un'altra ancora. Nessuno mi spiegava il perché, e io non sapevo nemmeno quali domande fare.
Oggi so una cosa che allora ignoravo: lo spread è il guadagno della banca, lo decide lei, e quindi si può discutere. Euribor ed Eurirs sono dati pubblici, uguali per tutti. Lo spread no.
Ma si discute solo se arrivi preparato. Con i preventivi confrontati sullo spread e non sul TAN. Sapendo come ragiona il direttore, cosa gli serve per chiudere il suo target e quali carte giocare, e in che ordine.
Il calcolatore ti dice quanto c'è in gioco.
Non ti dice come andarlo a prendere.
Per questo ho messo tutto quello che ho imparato nel Protocollo Mutuo Blindato™: 38 video-lezioni in cui ti mostro, su simulatori e preventivi veri, come calcolare quanto puoi chiedere, scegliere il mutuo che non ti esplode in mano tra dieci anni e trattare spread e istruttoria con le frasi giuste.
Una cosa importante: le iscrizioni a questa edizione chiudono il 30 novembre a mezzanotte. Se hai una proposta in mano o stai per andare in banca, è il momento giusto: fino alla firma dal notaio nulla è deciso.
Qui sotto trovi tutto: il metodo, il programma lezione per lezione, le tre opzioni e la garanzia di 14 giorni.
Wanda
P.S. Il Protocollo Completo costa €97. Con lo sconto che hai simulato lo recuperi in — di rata. Tutto il resto è risparmio tuo.
Oppure continua a leggere: il percorso completo è qui sotto.
Entra in banca sapendo già le mosse del direttore.
Il Protocollo Mutuo Blindato™ ti insegna a calcolare quanto puoi ottenere, scegliere il mutuo che non ti esplode in mano e trattare spread e spese come un cliente che la banca non vuole perdere. Anche se parti da zero.
Voglio blindare il mio mutuo →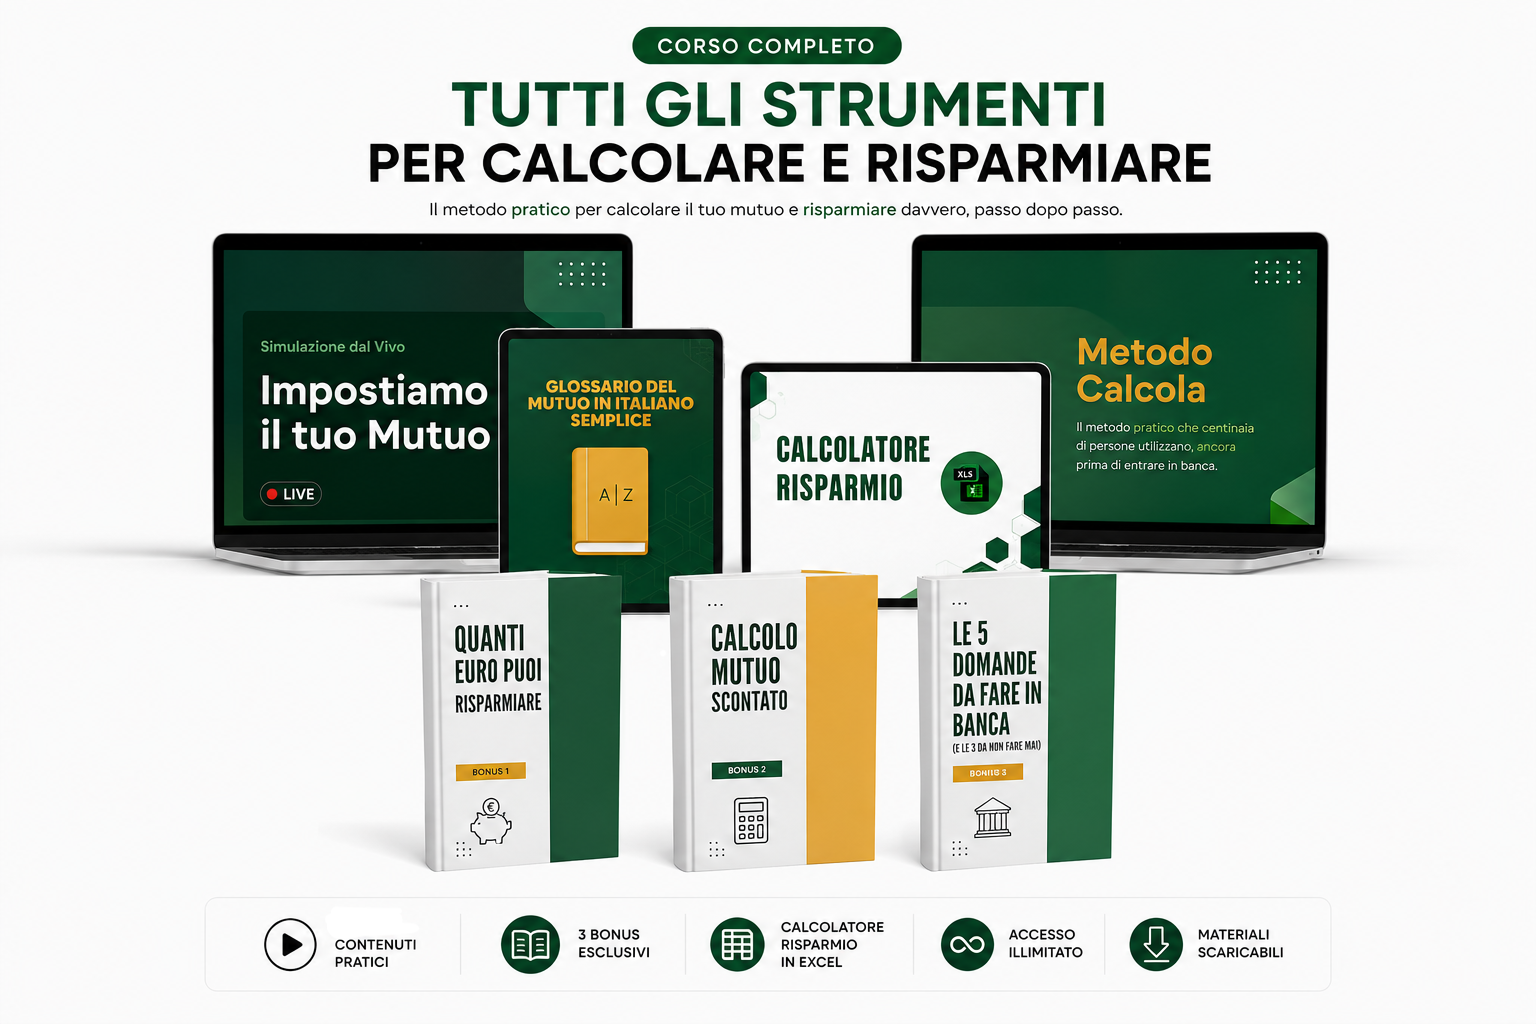
La quasi totalità delle persone accetta la prima proposta della banca. E la paga per 25 anni.
Non per ingenuità: perché nessuno spiega come funziona davvero il gioco. Così si entra in filiale e succede questo:
- Il direttore usa paroloni (TAN, TAEG, spread, Eurirs) e tu annuisci per non fare brutta figura.
- Ti propongono un "Mutuo Sereno" o un "Mutuo Spensierato", e non sai che tipo di mutuo c'è davvero sotto quel nome.
- Confronti i TAN, convinto di scegliere il più basso. Ma il TAN più basso può nascondere il TAEG più alto.
- Clicchi "verifica fattibilità" su un comparatore e la tua richiesta finisce in Centrale Rischi prima ancora che tu abbia deciso.
- Pensi che, essendo cliente da vent'anni, la tua banca ti farà il trattamento migliore. Spesso è il contrario.
Il mutuo dura mediamente più di un matrimonio. Ogni decimale che accetti senza discutere lo paghi ogni mese, per decenni.
La banca oggi è un negozio. E nei negozi si tratta.
Da "distributore" di denaro, la banca è diventata un'azienda commerciale. Se capisci come guadagna, capisci dove puoi ottenere uno sconto.
Il mutuo le rende poco
Per la filiale il mutuo è un prodotto a bassa redditività che richiede tante ore di lavoro. Conta molto di più ciò che le compri insieme.
Metà dei ricavi viene dagli "optional"
Assicurazioni, risparmio gestito, servizi: circa metà dei ricavi delle banche arriva da qui. E il direttore ha target precisi da raggiungere.
I nuovi clienti hanno le offerte migliori
Come con le compagnie telefoniche: il cliente fedele spesso paga di più. A meno che non porti in filiale l'offerta della concorrenza.
Lo spread è l'unica cosa che si tratta
Euribor ed Eurirs sono dati pubblici che nessuno controlla. Lo spread è il guadagno della banca, e lo decide lei. È lì che si gioca la partita.
La logica del km zero
Se al direttore manca un prodotto per chiudere il suo target, il cliente giusto ottiene lo sconto. Un accordo win-win, se sai come proporlo.
Fino alla firma nulla è deciso
Anche con una pre-delibera in mano puoi ancora cambiare tipo di mutuo e condizioni. "Finché non firmi, non fermi."
Il Protocollo Mutuo Blindato™ in 3 fasi
Un processo da seguire in ordine, mostrato dal vivo su simulatori, preventivi e comparatori veri. Niente teoria inutile.
CALCOLA
- Verifichi se hai i requisiti, prima che lo faccia la banca
- Calcoli la rata sostenibile partendo dalla busta paga, senza voci variabili
- Ricavi l'importo finanziabile e ti tieni lontano dalla trappola della perizia
- La regola d'oro: non sovraindebitarti
BLINDA
- Riconosci le 5 tipologie vere dietro i nomi commerciali
- Eviti i mutui che "esplodono" (rata costante, misto, variabile senza CAP)
- Raccogli preventivi e li confronti sullo spread, non sul TAN
- Scegli il canale partendo dal tuo punto debole
SCONTA
- Ragioni come un direttore di banca: rischio, redditività, soddisfazione
- Usi le due leve: concorrenza e prodotti aggiuntivi
- Hai le 3 frasi chiave e le 4 domande da fare in filiale
- Tratti su spread e istruttoria, con le condizioni sempre per iscritto
Cosa trovi dentro, lezione per lezione
11 moduli, 38 video-lezioni. Guardi ogni lezione e la applichi subito al tuo caso reale.
0Gioca a carte scoperte1 lezione+
Impari a decidere con la tua testa, qualunque cosa ti dicano il direttore, il consulente o lo zio.
- Come ragionare come chi sta dall'altra parte della scrivania
- Perché accettare la prima proposta ti costa di più
- Il metodo di studio: applichi ogni lezione al tuo caso, subito
1Il nuovo gioco delle banche e quanto vale per te4 lezioni · include il calcolatore del risparmio+
Capisci perché oggi il tasso si può trattare e quanti euro sono in gioco nel tuo caso.
- Perché la banca è passata da "distributore" ad azienda commerciale
- Perché più interessi paghi, più puoi risparmiare: importo e durata contano
- Il calcolatore per simulare il tuo risparmio
- Le 5 regole del percorso, tra cui: pretendi parole semplici e, nel dubbio, prendi tempo
2Posso avere il mutuo? E quanto?3 lezioni+
Sai in anticipo se e quanto ti finanziano, prima di prendere appuntamento.
- Requisiti di età e di reddito per dipendenti, autonomi, pensionati e redditieri
- Perché contano solo i redditi ufficiali: niente fuori busta, straordinari o bonus
- Il rapporto rata/reddito calcolato con 13ª e 14ª, togliendo ogni rata in corso
- Perché strapagare la casa ti costa due volte: la banca finanzia l'80% del valore più basso tra prezzo e perizia
- Cointestatario o garante: quando serve l'uno e quando l'altro
3Il mutuo giusto e quelli da evitare5 lezioni+
Scegli un mutuo che non ti esplode in mano tra dieci anni.
- Le 5 tipologie reali che si nascondono dietro i nomi di fantasia
- La rata alla francese: perché gran parte degli interessi si paga nella prima metà del mutuo
- Rata costante e maxirata finale: un caso reale da 374.000 €
- Il tranello del tasso misto: alla finestra scegli il tipo di tasso, non il valore che avevi
- Fisso o variabile con CAP: i due soli mutui consigliati, e cosa fare nel 2025-2026
4Quale banca e qual è davvero il tasso migliore3 lezioni+
Confronti le offerte senza farti ingannare da un TAN basso.
- Quando la tua banca conviene: storico creditizio, andamento del conto, rapporto con la filiale
- Perché le offerte più aggressive vanno ai nuovi clienti
- Come usare il preventivo di un'altra banca per farti pareggiare l'offerta
- TAN o TAEG: cosa confrontare e come leggere il PIES punto per punto
5Il canale giusto per chiedere il mutuo2 lezioni+
Scegli la strada più veloce ed economica per il tuo profilo.
- Filiale, sito della banca, mediatore, comparatore: pro e contro
- La regola: scegli il canale partendo dal tuo punto debole, non da quello forte
- L'errore sul comparatore che ti fa finire in Centrale Rischi
- Quando il mediatore ha senso, e quanto può costarti
6I costi del mutuo e il tasso di interesse5 lezioni · simulazione dal vivo ed esercizio+
Scomponi qualsiasi preventivo e scopri su quali voci puoi davvero risparmiare.
- Quanto pesa davvero ogni voce: il tasso pesa circa 7/10, l'istruttoria circa 2/10
- La formula da ricordare: costo del denaro + spread = TAN; TAN + spese = TAEG
- Come ricavare lo spread anche quando la banca non lo scrive
- Il consiglio "sicuro" che nella simulazione costa 23.400 € in più
- Esercizio "Mettiti alla prova" su 5 mutui reali, con la soluzione
7Ragiona come un direttore di banca6 lezioni+
Entri nella testa di chi decide e smetti di essere un numero.
- Le logiche dietro ogni decisione: rischio, redditività, soddisfazione del cliente
- I tuoi "assi nella manica" e la scala di leva di ogni prodotto
- La logica win-win: come un piccolo impegno può valere migliaia di euro di sconto
- Il segreto dei bilanci bancari: da dove arrivano davvero i ricavi
8Il Protocollo Mutuo Blindato™ dal vivo5 lezioni · imposta, scegli, sconta in diretta+
Le tre fasi applicate passo dopo passo su simulatori, preventivi e comparatori veri.
- Calcolo della rata sostenibile partendo da buste paga fac-simile
- Confronto tra banca fisica, banca online e aggregatori, guardando solo lo spread
- Come scartare i mutui green, under 36 e Consap se non hai i requisiti
- Le due leve di trattativa e le domande da fare al direttore
9Come ottenere il miglior risultato possibile3 lezioni+
Entri in banca preparato, calmo e alla pari.
- Le 4 regole dell'appuntamento: obiettivi chiari, niente fretta, tutto per iscritto, pazienza
- Le 3 frasi chiave da dire al direttore
- Perché la carta della CPI va giocata per ultima
- Non prendere niente sul personale: prendi appunti e chiudi con "devo parlarne a casa"
10Il traguardo1 lezione+
Esci libero di scegliere, con le condizioni scritte, e con il diritto di fermarti fino all'ultima firma dal notaio.
Le regole che ti porti in filiale
Lo spread è il costo della banca. Te lo ripeterò fino allo sfinimento.
Modulo 6 · Simulazione dal vivoChi domanda comanda.
Moduli 8 e 9Non siamo con la pistola puntata alla tempia: nel dubbio, prendi tempo.
Modulo 1La banca è come un negozio, in cui si vendono strumenti finanziari e si vende denaro.
Modulo 8 · Fase 3La parola d'ordine è: non sovraindebitarti.
Modulo 8 · Fase 1Finché non firmi, nulla è deciso.
Modulo 3Chi ha già seguito il metodo
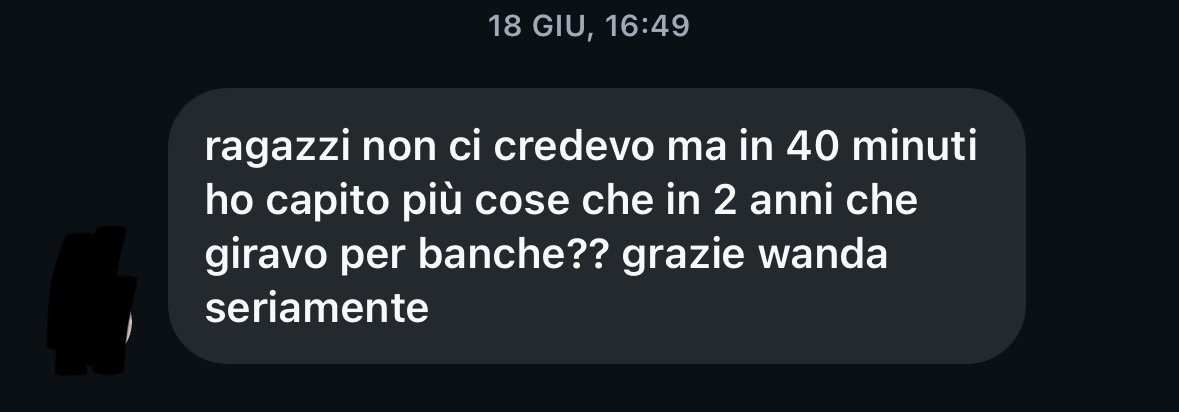
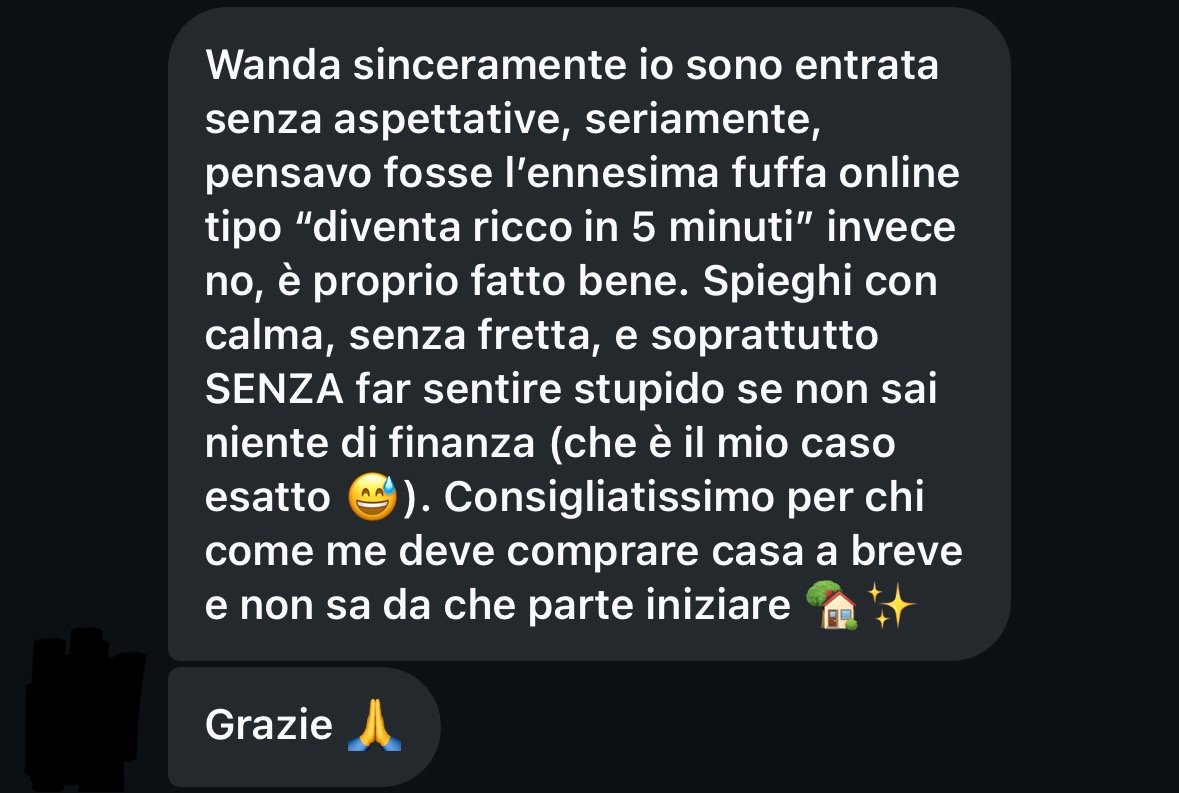
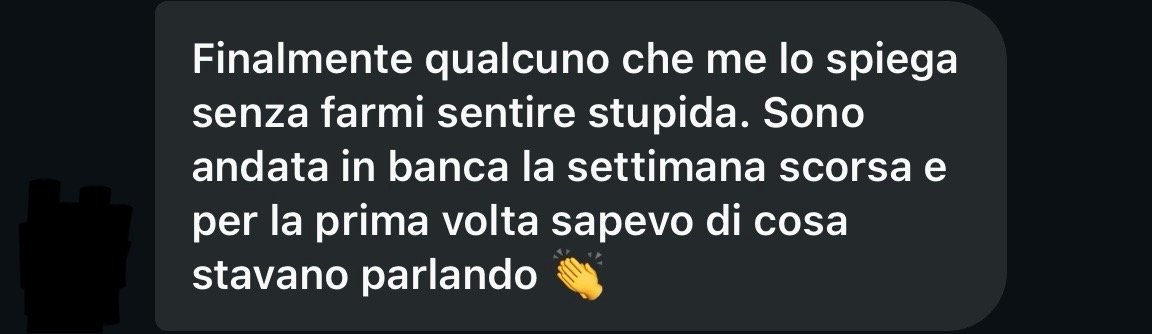
Mi hanno detto di no. Tre volte.
Avevo uno stipendio fisso ma basso e sognavo casa mia. Sono andata in banca, nella mia, quella dove avevo il conto da anni, e mi hanno detto di no. Poi un'altra banca: ancora no. E un'altra. Nessuno mi spiegava il perché.
Il problema non ero io. Non sapevo come ragionava la banca quando guardava la mia pratica. Allora ho cominciato a studiare, per anni, fino a superare l'esame da agente in attività finanziaria, lo stesso che sostengono i professionisti del settore.
"Ho finalmente comprato casa. Ora insegno agli altri a fare lo stesso."
Tre modi per entrare nel Protocollo
Parti dal primo passo o prendi subito il metodo completo. In tutti e tre i casi accedi immediatamente, per sempre, e hai 14 giorni per ripensarci.
Dopo questa data il Protocollo non sarà più acquistabile fino alla prossima apertura, e i prezzi di lancio di questa edizione non torneranno.
CALCOLA
Il primo passo: scopri se e quanto la banca ti finanzia.
- Fase 1 · Moduli 0-2 (8 lezioni)
- Requisiti, importo e rata sostenibile
- Bonus 1 · Quanti euro puoi risparmiare
- Fase 2 · BLINDA
- Fase 3 · SCONTA
- Calcolatore Excel e script di trattativa
Protocollo Completo
Tutto il metodo: calcola, blinda e sconta il tuo mutuo.
- Tutte le 3 fasi · 11 moduli, 38 lezioni
- Simulazioni dal vivo su preventivi e comparatori reali
- Esercizio "Mettiti alla prova" con soluzione
- Bonus 1 · Quanti euro puoi risparmiare
- Bonus 2 · Calcolo Mutuo Scontato (calcolatore Excel)
- Bonus 3 · Le 5 domande da fare in banca (e le 3 da non fare mai)
- Glossario del mutuo in italiano semplice
- Schema TAN/TAEG da stampare
Meno di quanto risparmi in 2 mesi di rata
Blindato Plus
Il Protocollo Completo, con Wanda e il team al tuo fianco mentre lo applichi.
- Tutto il Protocollo Completo
- 2 sessioni individuali con Wanda, one-to-one in videochiamata, sul tuo caso
- Supporto via email del team per 90 giorni
- Kit trattativa stampabile: 3 frasi chiave, 4 domande sui prodotti, foglio di confronto preventivi
- Checklist "giorno dell'appuntamento" e "prima del notaio"
- Accesso anticipato ai nuovi aggiornamenti sui tassi
Hai già acquistato CALCOLA? Scrivi a info@mutuoblindato.com: ti scaliamo quanto hai già pagato.
GARANZIA
Soddisfatto o rimborsato, senza domande
Guarda le lezioni, prova il metodo sul tuo caso. Se entro 14 giorni pensi che non faccia per te, scrivi a info@mutuoblindato.com e ti rimborsiamo per intero.
Prima di scegliere
Per chi è il Protocollo?
Per chi vuole comprare casa nei prossimi mesi, o sta già trattando un mutuo, e vuole capire con la propria testa cosa sta firmando: dipendenti, autonomi, con redditi anche non alti. È spiegato in modo semplice, come a un bambino di dieci anni. Non servono competenze finanziarie.
Ho già una pre-delibera. È troppo tardi?
No. Fino alla stipula dal notaio nulla è deciso: puoi ancora cambiare tipo di mutuo e condizioni. Anzi, è il momento giusto per verificare se stai per firmare il mutuo migliore che puoi ottenere.
Che differenza c'è tra le opzioni A, B e C?
A (CALCOLA) è il primo passo: ti dice se e quanto puoi ottenere. B (Protocollo Completo) aggiunge la scelta del mutuo, della banca e del canale, e soprattutto la trattativa su spread e spese, con tutti i bonus. C (Blindato Plus) è il Protocollo Completo con 2 sessioni individuali con Wanda e il supporto del team mentre lo applichi.
Perché dovrei pagare se la banca mi fa la simulazione gratis?
Il consulente gestisce decine di clienti e ha obiettivi commerciali. Il mutuo è un prodotto a basso margine e difficilmente è la sua priorità. Bastano pochi decimali di spread per valere migliaia di euro: il Protocollo ti insegna a ottenerli.
Non conviene affidarsi a un mediatore creditizio?
In alcuni casi complessi il mediatore può essere utile. Ma ha un costo, e il suo guadagno dipende dalla chiusura della pratica, non da come va la pratica per te. Nel modulo 5 scopri quando ha senso e quando no.
Come funzionano le 2 sessioni individuali?
Dopo l'acquisto prenoti i due incontri con Wanda in videochiamata, quando ti è più comodo: per esempio uno prima di andare in banca e uno quando hai in mano i preventivi. Lavorate sul tuo caso, uno a uno.
Come funziona l'accesso?
Dopo il pagamento ricevi subito il link alle video-lezioni. Le guardi da telefono o computer, quando vuoi e quante volte vuoi, senza scadenze.
ogni lasciata è persa…
La prossima volta che entri in banca, gioca a carte scoperte.
Un mutuo dura più di un matrimonio. Bastano poche ore per smettere di subirlo e iniziare a sceglierlo.
Scegli il tuo percorso →Iscrizioni aperte fino al 30 novembre a mezzanotte · Garanzia 14 giorni · Accesso immediato e illimitato